Crédit immobilier : la parenthèse estivale se referme
Les barèmes se stabilisent autour de 3,3 % sur vingt ans. Mais l'OAT 10 ans a touché 4,037 % en juillet, un niveau inédit depuis 2009, et la revalorisation du Livret A renchérit la collecte des banques.
Le résumé en 60 secondes
- Les taux moyens s'établissent autour de 3,3 % sur vingt ans, en très légère hausse sur un mois.
- L'OAT 10 ans est passée au-dessus de 3,89 % à la mi-juillet, avec une pointe à 4,037 % le 23 juillet.
- La revalorisation du Livret A au 1er août renchérit le coût de collecte des banques.
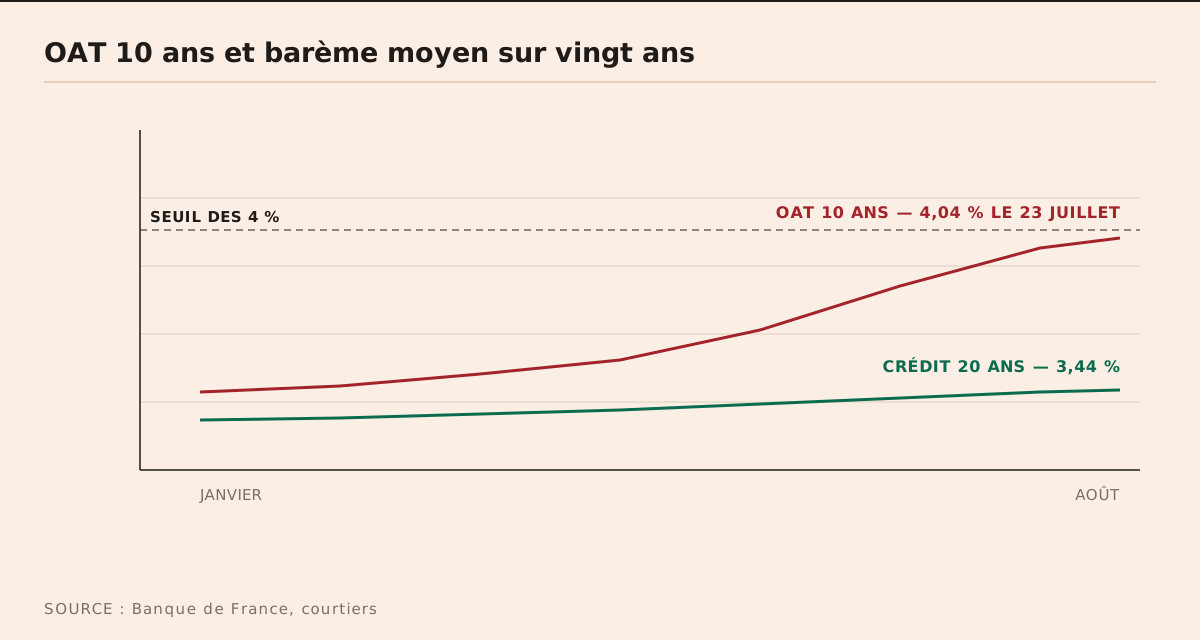
Le marché du crédit immobilier s'est offert une parenthèse estivale. Selon les principaux courtiers, les taux moyens s'établissent en août autour de 3,16 % à 3,33 % sur quinze ans, 3,31 % à 3,44 % sur vingt ans et 3,43 % à 3,52 % sur vingt-cinq ans, selon les barèmes retenus. La hausse par rapport à juillet reste contenue : de zéro à quelques centièmes de point selon les durées.
Ce qui pilote réellement les barèmes
La Banque centrale européenne a laissé ses taux directeurs inchangés le 23 juillet, après les avoir relevés de 0,25 point le 11 juin — première hausse en trois ans. Mais les taux directeurs pèsent surtout sur le financement court des banques. Pour fixer un barème immobilier, un établissement regarde d'abord l'OAT 10 ans, c'est-à-dire le taux auquel l'État français emprunte.
Or l'OAT est au-dessus de 3,89 % depuis le 13 juillet, avec une pointe à 4,037 % le 23 juillet — un niveau qui n'avait pas été atteint depuis juin 2009, soit dix-sept ans. Les banques n'ont pas répercuté immédiatement, préférant préserver leur conquête commerciale pendant l'été. Si la tension se prolonge plusieurs semaines, cette absorption deviendra difficile à tenir.
La clé n'est plus le timing, mais la qualité du dossier et l'optimisation de l'assurance emprunteur.
Les trois signaux de vigilance
- OAT 10 ans — franchissement du seuil des 4 % en juillet, une première depuis 2009.
- Livret A — taux relevé au 1er août, ce qui renchérit mécaniquement la collecte des banques.
- Inflation zone euro — en recul à 2,8 % en juin, mais toujours au-dessus de la cible de la BCE.
- Taux d'usure — relèvement publié fin juin, qui rend finançables des dossiers auparavant bloqués.
Ce que ça change pour un emprunteur
À 3,3 % environ, la capacité d'emprunt reste nettement supérieure à celle de fin 2023, quand les moyennes dépassaient 4 %. La fenêtre estivale a donc une valeur réelle pour un dossier prêt à être déposé. Pour les autres, le scénario central des courtiers reste un couloir étroit : entre 3,30 % et 3,55 % sur vingt ans jusqu'au début 2027, tant que l'OAT ne s'installe pas durablement au-dessus de 4 %.
Immobilier et crédit — écrire à la rédaction