Le pétrole au-dessus de 100 dollars, la Fed immobile
Le baril multiplie les mouvements violents et repasse régulièrement au-dessus de 100 dollars. La Réserve fédérale s'est pourtant montrée réticente à relever ses taux. Le marché est suspendu à cet écart.
Le résumé en 60 secondes
- Le baril repasse régulièrement au-dessus de 100 dollars, avec des mouvements très amples.
- La Réserve fédérale s'est montrée réticente à relever ses taux malgré cette flambée.
- Les investisseurs restent suspendus aux annonces géopolitiques, notamment aux négociations avec l'Iran.
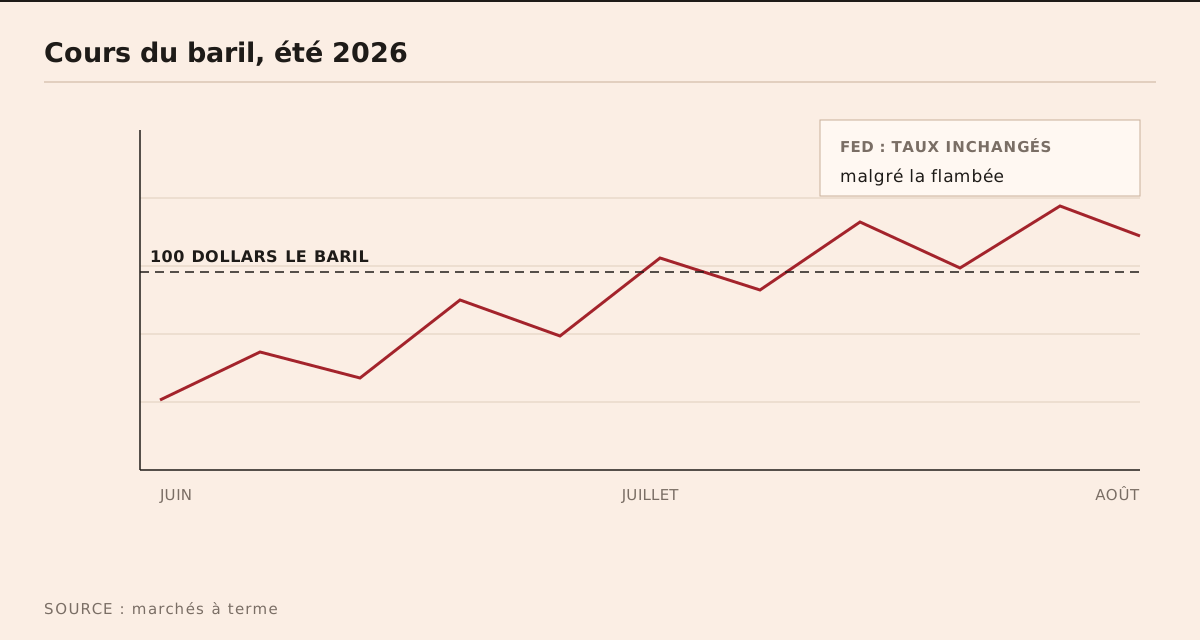
Le pétrole est redevenu la variable qui commande tout le reste. Le baril multiplie les mouvements violents et revient régulièrement au-dessus des 100 dollars, alimentant les craintes autour de l'inflation et d'un ralentissement de la croissance mondiale. Face à cette flambée, la Réserve fédérale s'est montrée réticente à relever ses taux lors de sa dernière réunion.
Pourquoi la Fed ne bouge pas
La logique est classique et rarement expliquée : un choc pétrolier est un choc d'offre. Relever les taux ne fait pas sortir un baril de plus du sol ; cela ne fait que comprimer une demande déjà fragilisée par la hausse des prix à la pompe. La banque centrale préfère donc regarder passer le choc, au risque de laisser filer les anticipations d'inflation — pari qu'elle a déjà tenu, avec des fortunes diverses, en 2021.
Les investisseurs restent totalement suspendus aux annonces géopolitiques et à l'évolution des cours du pétrole.
Le facteur iranien
La reprise espérée des négociations entre les États-Unis et l'Iran a soutenu les marchés fin juillet, au même titre que les résultats d'entreprises. C'est dire la sensibilité de la cote à un dossier diplomatique : chaque signal d'apaisement se traduit mécaniquement par une détente du baril, donc par une révision à la baisse des anticipations d'inflation, donc par un soutien aux actions.
Les niveaux à surveiller
- 100 $ — seuil symbolique du baril, franchi à plusieurs reprises cet été.
- OAT 10 ans — au-dessus de 3,89 % depuis la mi-juillet, pointe à 4,037 % le 23 juillet.
- BCE — taux inchangés le 23 juillet, après une hausse de 0,25 point le 11 juin.
- Inflation zone euro — 2,8 % en juin, contre 3,2 % en mai.
La configuration la plus inconfortable
Un choc d'offre persistant, des banques centrales qui refusent d'arbitrer, et des marchés d'actions à leurs plus hauts : la combinaison est instable par construction. Elle tient tant que les résultats d'entreprises absorbent la hausse des coûts. Le troisième trimestre dira si cette absorption se poursuit ou si elle commence à entamer les marges — et c'est là, plus que dans les communiqués des banques centrales, que se jouera l'automne.
Chef du service Marchés — écrire à la rédaction