Engie mise 10,5 milliards de livres sur les réseaux britanniques
L'énergéticien a acquis UK Power Networks et relevé ses perspectives de profit. Le titre a atteint son plus haut depuis quinze ans. Derrière l'opération, un pari : les réseaux valent mieux que la production.
Le résumé en 60 secondes
- Engie a annoncé l'acquisition d'UK Power Networks pour environ 10,5 milliards de livres.
- Le groupe a relevé ses prévisions de profit pour 2026 et le titre a atteint son plus haut depuis quinze ans.
- L'opération traduit un déplacement de valeur de la production vers les réseaux régulés.
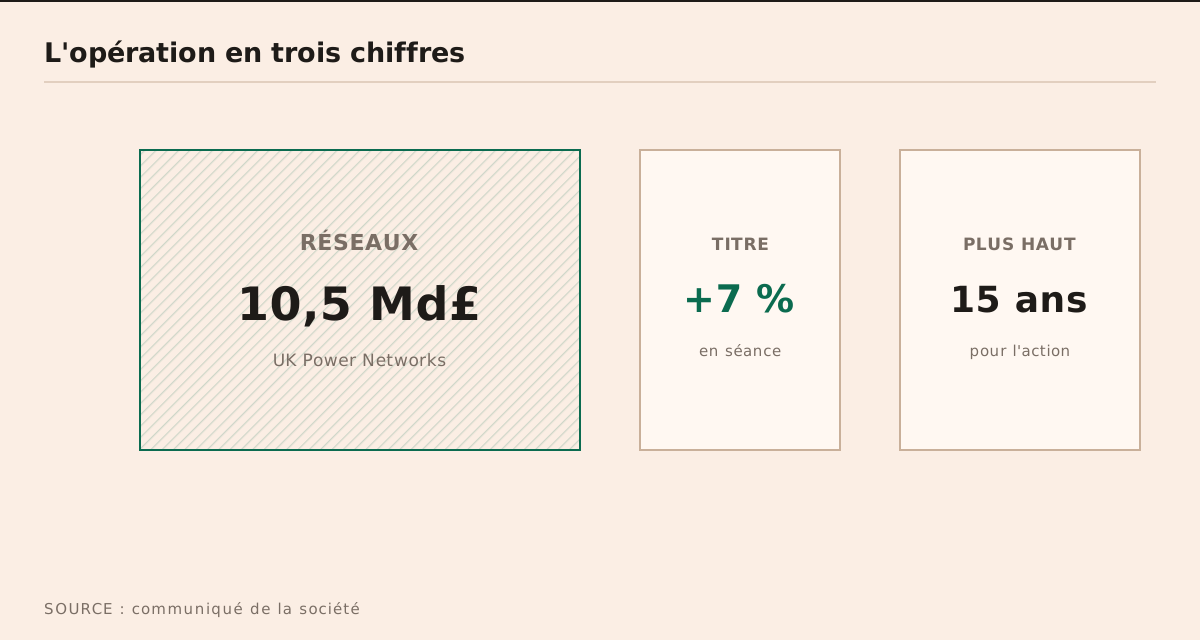
L'opération est passée pour une ligne de communiqué et vaut une stratégie entière : Engie a acquis UK Power Networks, l'un des principaux gestionnaires de réseaux de distribution britanniques, pour environ 10,5 milliards de livres, tout en relevant nettement ses perspectives de profit. Le titre a bondi de près de 7 % dans la séance, atteignant son plus haut niveau depuis quinze ans.
Pourquoi le réseau plutôt que la centrale
Un réseau de distribution est un actif régulé : ses revenus sont fixés par un régulateur sur des périodes pluriannuelles, indexés, et adossés à une base d'actifs qui croît avec les investissements imposés par la transition. En clair, c'est le contraire d'un actif de production, dont les revenus dépendent d'un prix de marché volatil, aujourd'hui soumis aux soubresauts du pétrole et du gaz.
Les investisseurs sont sortis des thèmes bancaires pour se repositionner sur l'industrie et l'énergie.
Une tendance européenne
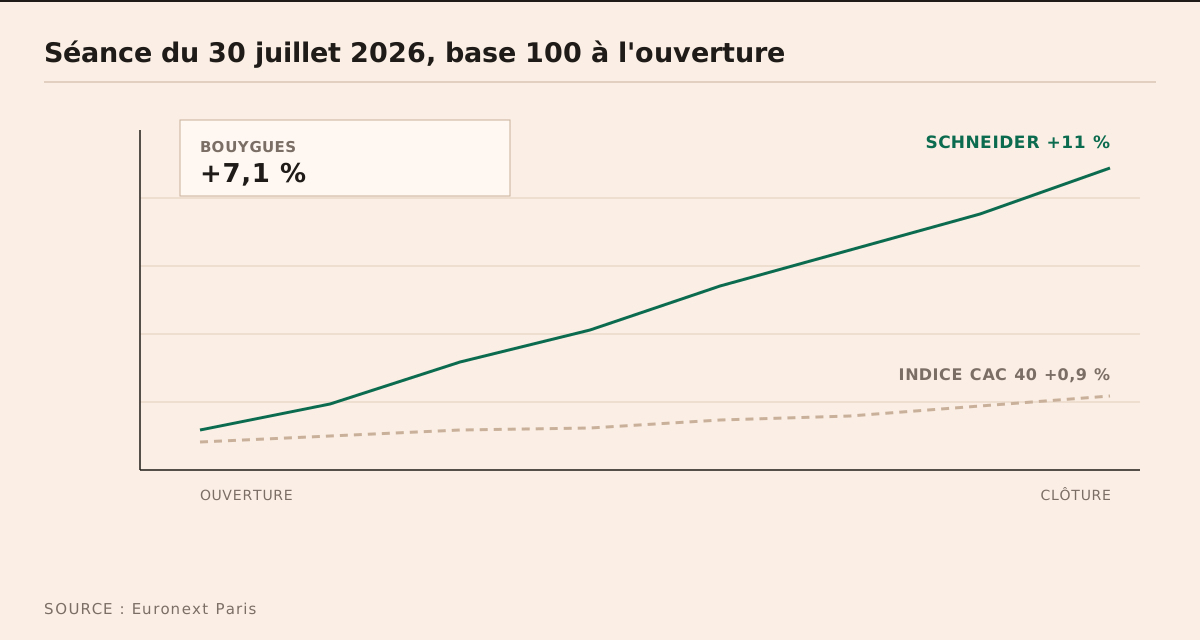
Le mouvement n'est pas isolé. Schneider Electric a franchi pour la première fois les 40 milliards d'euros de chiffre d'affaires annuel, porté par une croissance organique à deux chiffres sur son dernier trimestre. Les équipementiers électriques et les gestionnaires de réseaux captent l'essentiel des flux d'investissement du secteur, au détriment des producteurs.
L'opération en chiffres
- 10,5 Md£ — montant de l'acquisition d'UK Power Networks.
- +7 % environ pour le titre Engie le jour de l'annonce.
- Plus haut — niveau inédit depuis quinze ans pour l'action.
- Perspectives — révision à la hausse du résultat attendu pour 2026.
Les points d'attention
Deux réserves méritent d'être posées. La première est le prix : les actifs régulés se paient cher précisément parce que tout le monde en veut, et la rentabilité de l'opération dépendra du prochain cycle de régulation britannique. La seconde est le financement, dans un environnement où les taux longs remontent — le coût de la dette d'acquisition n'est plus une variable négligeable, quel que soit le rating de l'acquéreur.
Industrie et énergie — écrire à la rédaction